Plafond de la micro-entreprise en 2026 : les chiffres, et ce qui se passe si tu dépasses
L'essentiel en 30 secondes
Le plafond de la micro-entreprise n'a rien à voir avec le seuil de TVA, et le dépasser une fois ne te fait pas sortir du régime. Les chiffres 2026 :
| Services et libéral | 83 600 € de chiffre d'affaires HT par an |
|---|---|
| Vente et hébergement | 203 100 € |
| Meublé de tourisme | classé ou chambre d'hôtes : 83 600 €, non classé : 15 000 € |
| Première année | plafond réduit au prorata des jours d'activité |
| Dépassement | sortie seulement après 2 années consécutives, au 1er janvier suivant |
| Seuil de TVA | autre chose : 37 500 € en services, 85 000 € en vente |
Les plafonds 2026, activité par activité
| Prestations de services et activités libérales (BNC) | 83 600 € |
| Vente de marchandises, hébergement (hors location meublée) | 203 100 € |
| Meublé de tourisme classé, chambre d'hôtes | 83 600 € |
| Meublé de tourisme non classé | 15 000 € |
Ces montants s'entendent en chiffre d'affaires hors taxe, sur une année civile.
La première année, ton plafond est proratisé
Si tu crées ta micro en cours d'année, le plafond de cette première année est réduit au prorata de ton temps d'activité :
Plafond de la 1re année = plafond annuel × jours d'activité dans l'année ÷ 365
Prestations de services, activité démarrée le 1er juillet 2026
| Jours d'activité en 2026 (du 1er juillet au 31 décembre) | 184 |
| Calcul | 83 600 × 184 ÷ 365 |
| Plafond 2026 | 42 144 € |
Service-public donne l'exemple d'une activité de vente créée le 31 janvier 2026 : son plafond 2026 est d'environ 186 407 €. Dès la deuxième année, le plafond complet s'applique.
Si tu dépasses : rien ne se passe la première fois
Dépasser le plafond une seule année ne te fait pas sortir de la micro-entreprise. La sortie arrive quand tu le dépasses deux années consécutives : tu passes alors au régime réel au 1er janvier de l'année qui suit la deuxième année de dépassement.
Exemple : un consultant dépasse 83 600 € en 2026 et en 2027
| 2026 : premier dépassement | reste en micro |
| 2027 : deuxième dépassement consécutif | reste en micro |
| 1er janvier 2028 | régime réel |
Si 2027 repasse sous le plafond, le compteur repart de zéro.
Activité mixte : deux plafonds à respecter
Si tu vends des marchandises et que tu fais des prestations de services, tu dois respecter deux limites en même temps : un plafond global de 203 100 € pour l'ensemble de ton chiffre d'affaires, et, à l'intérieur, 83 600 € maximum pour la partie services.
Ne confonds pas plafond et seuil de TVA
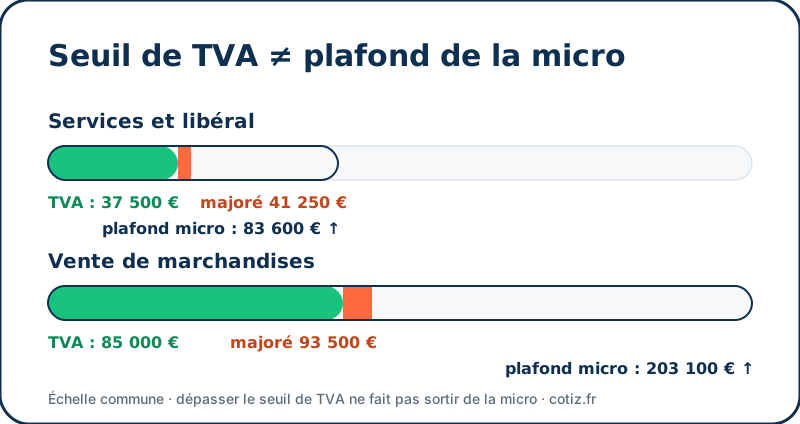
Le seuil de franchise de TVA est beaucoup plus bas : 37 500 € pour les services (seuil majoré 41 250 €) et 85 000 € pour la vente (seuil majoré 93 500 €). Le dépasser t'oblige à facturer la TVA, mais tu restes en micro-entreprise. Le simulateur de seuil de TVA te dit où tu en es, et le guide du dépassement détaille la marche à suivre.
Le plafond n'est pas le bon signal pour quitter la micro
Beaucoup d'indépendants attendent le plafond pour changer de statut. C'est souvent trop tard, ou inutile : ce qui décide, c'est le niveau de tes frais réels et ta protection sociale. Le comparateur micro ou société chiffre ta situation, et le guide à quel chiffre d'affaires quitter la micro détaille les trois vrais déclencheurs.
Les questions qui reviennent
Quel est le plafond de la micro-entreprise en 2026 ?
83 600 € de chiffre d'affaires hors taxe pour les prestations de services et les activités libérales, 203 100 € pour la vente de marchandises et l'hébergement.
Que se passe-t-il si je dépasse le plafond de la micro-entreprise ?
Rien la première année. Si tu le dépasses deux années consécutives, tu passes au régime réel au 1er janvier de l'année suivant la deuxième année de dépassement.
Le plafond est-il réduit la première année ?
Oui. Il est calculé au prorata des jours d'activité : plafond annuel multiplié par le nombre de jours d'existence dans l'année, divisé par 365.
Le plafond de la micro et le seuil de TVA, c'est la même chose ?
Non. Le seuil de franchise de TVA est de 37 500 € en services et 85 000 € en vente. Le dépasser oblige à facturer la TVA, sans faire sortir de la micro-entreprise.
Le calcul juste, pour les indépendants.